Como organizar as obrigações acessórias de todos os clientes do escritório
Do blog do CONTABILIDADE, sistema para escritório de contabilidade da Fragasoft.
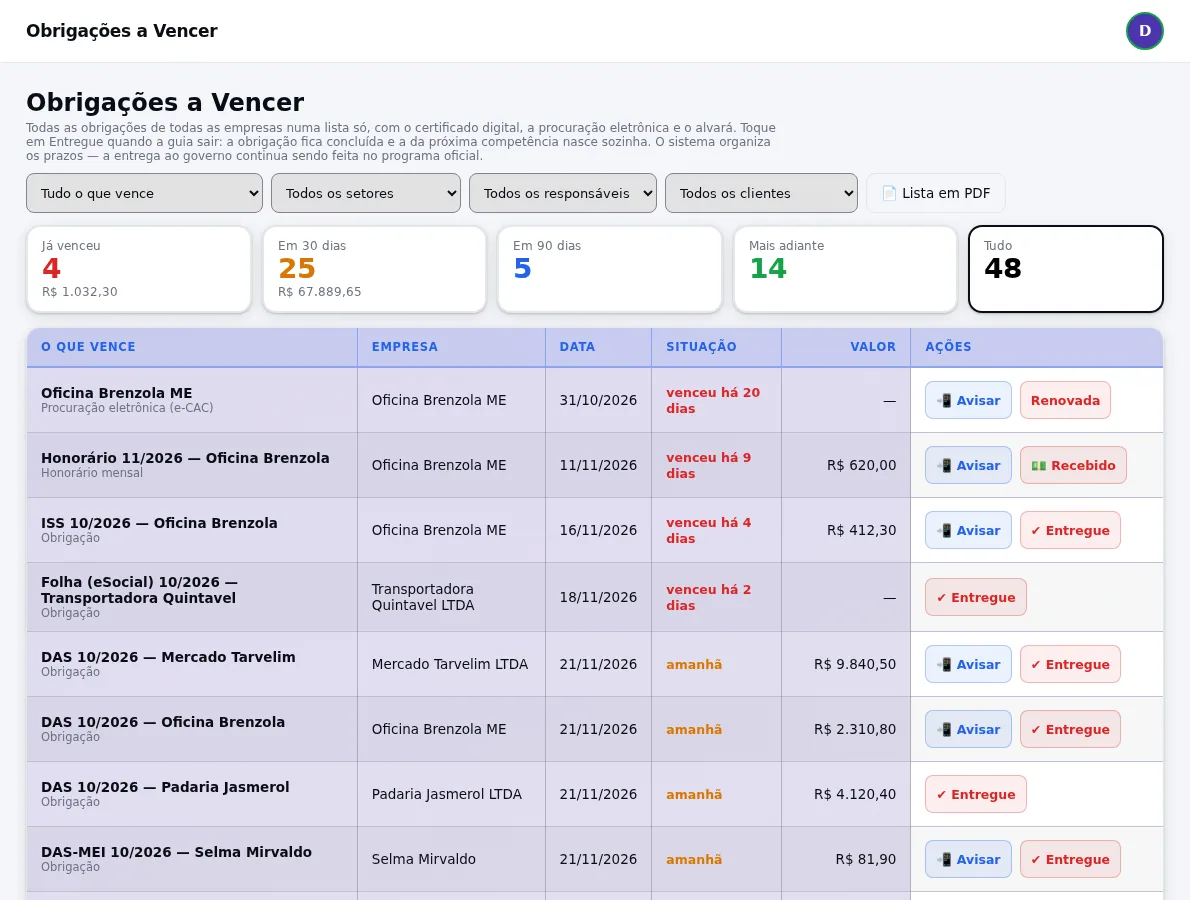
Para organizar as obrigações acessórias do escritório, trate cada obrigação de cada competência como uma linha própria, com cinco informações: empresa, vencimento, responsável, situação da guia e recibo de entrega. Junte todas as empresas numa lista só, em ordem de data, e comece o dia pelo que já venceu. O que derruba o escritório quase nunca é não saber fazer a declaração: é a declaração que ninguém viu vencendo.
O que conta como obrigação para o escritório?
O Código Tributário Nacional separa a obrigação tributária em principal e acessória. A principal tem por objeto o pagamento do tributo ou da penalidade. A acessória tem por objeto as prestações previstas no interesse da arrecadação ou da fiscalização: entregar a declaração, escriturar, emitir o documento. O mesmo artigo 113 avisa que a acessória descumprida vira principal no que se refere à penalidade. Em português claro: declaração atrasada vira multa.
Na rotina do escritório, a lista precisa ser mais larga que a da lei. Entram nela:
- as declarações de cada empresa, mensais, trimestrais e anuais;
- as guias que o cliente paga e que o escritório apura e envia;
- o fechamento da folha de cada empresa com funcionários;
- o balancete do mês, que ninguém multa, mas que o cliente cobra;
- os documentos que travam todo o resto quando vencem: o certificado digital, a procuração eletrônica e o alvará.
Se tem data e tem alguém que responde por ela, é prazo e vai para a lista.
Como montar a lista de cada empresa?
Comece pelo regime tributário. Um MEI tem poucas linhas por mês; uma empresa do Lucro Presumido com funcionários tem várias, de setores diferentes. Para cada empresa, faça uma vez o inventário:
- Anote o regime, a atividade e se há funcionários na folha e sócios com pró-labore.
- Liste as obrigações mensais que decorrem disso, uma por linha.
- Acrescente as trimestrais e as anuais, com o mês em que costumam vencer.
- Marque, em cada linha, o setor que cuida dela: fiscal, contábil, departamento pessoal ou societário.
- Escreva o nome de quem responde por ela. Não vale "o fiscal": vale o nome de uma pessoa.
- Registre as datas do certificado digital, da procuração eletrônica e do alvará.
Esse inventário é a parte trabalhosa, e só é feito uma vez por empresa. Depois, a lista do mês seguinte deve nascer da lista deste mês, e não de alguém copiando linhas. Quando a próxima competência depende de memória, uma empresa nova acaba ficando sem a linha de uma obrigação, e o erro só aparece na notificação.
O que anotar em cada obrigação?
O mínimo que permite a outra pessoa da equipe assumir a linha sem perguntar nada:
| Campo | Para que serve |
|---|---|
| Nome com competência e empresa | Reconhecer a linha de relance e não confundir dois meses |
| Vencimento | Ordenar a lista e saber o que é de hoje |
| Periodicidade | Saber quando nasce a próxima |
| Setor e responsável | Saber a quem cobrar |
| Valor da guia | Enxergar o tamanho do risco e avisar o cliente com o número |
| Situação da guia | Separar guia a gerar, guia enviada e pagamento confirmado pelo cliente |
| Número do recibo de entrega | Provar, meses depois, que a entrega foi feita |
O recibo merece atenção. Marcar "feito" sem guardar o número do recibo é o mesmo que não ter controle no dia em que o cliente recebe uma intimação. O recibo é o que encerra a discussão.
A situação da guia resolve outra dor antiga: a do cliente que diz que não recebeu. Com a marca "enviada" na linha e o registro de quando foi mandada, a conversa muda de tom. Há um texto só sobre isso em como enviar guias para os clientes.
Como usar a lista no dia a dia?
A lista só funciona se for a primeira coisa aberta de manhã. Uma rotina que cabe em qualquer escritório:
- Todo dia: olhar o que já venceu e resolver ou escalar antes de qualquer outra tarefa. Depois, o que vence hoje e amanhã.
- Toda segunda-feira: percorrer o que vence nos próximos 30 dias e conferir se cada linha tem dono e se os documentos do cliente já chegaram.
- Uma vez por semana: olhar os certificados digitais e as procurações que vencem em até 90 dias e avisar o cliente com folga.
- Todo início de mês: conferir as datas na agenda oficial, porque feriado muda vencimento e nem toda guia anda para o mesmo lado. O texto sobre vencimento em feriado explica a diferença.
A ordem importa. Quem começa pelo que vence em 30 dias sente que está adiantado e deixa o atrasado para depois. O atrasado é o que gera multa hoje.
Quais erros fazem a obrigação escapar?
Os mesmos, em quase todo escritório:
- Lista por pessoa, e não por escritório. Cada analista tem a sua planilha. Quando um sai de férias, as linhas dele somem da vista de todos.
- Lista por empresa, e não por data. Abrir empresa por empresa para saber o que vence esconde a urgência. A visão que protege é a de todas as empresas juntas, pela data.
- Datas copiadas do ano passado. Vencimento muda por norma. A data de cada linha tem de ser conferida, e não herdada sem olhar.
- "Entregue" marcado antes da hora. A linha só deve ser concluída depois da transmissão, com o recibo na mão.
- Certificado e procuração fora da lista. São os dois vencimentos que param uma empresa inteira no dia da entrega.
- Cliente novo sem inventário. A empresa entra na carteira, o honorário começa a ser cobrado e ninguém lança as obrigações dela.
Como saber se o controle está funcionando?
Três perguntas simples, feitas no fim do mês, mostram a saúde do controle:
- Quantas linhas chegaram a aparecer como vencidas, mesmo que por um dia?
- Quantas entregas ficaram sem o número do recibo anotado?
- Quantas guias foram enviadas ao cliente na véspera ou no dia do vencimento?
Se as três respostas diminuem de um mês para o outro, o método pegou. Se uma delas cresce, o problema costuma estar em uma pessoa sobrecarregada ou em um cliente que manda os documentos tarde, e não na lista. Aí a conversa é outra: redistribuir a carteira ou rever o combinado de envio com aquele cliente.
Um bom controle de obrigações não deixa ninguém mais rápido. Ele faz o escritório parar de depender da memória de quem está na mesa naquele dia.
Perguntas frequentes
Qual a diferença entre obrigação principal e acessória?
A principal é pagar o tributo ou a penalidade. A acessória é a prestação exigida no interesse da arrecadação ou da fiscalização, como entregar uma declaração. É o que diz o artigo 113 do Código Tributário Nacional.
Vale a pena controlar o balancete e a folha na mesma lista das declarações?
Vale. Para o escritório, tudo o que tem data e dono é prazo. Quando o balancete e o fechamento da folha ficam fora da lista, eles atrasam primeiro, porque ninguém os vê vencendo.
Quem deve conferir as datas de vencimento?
O próprio escritório, todo mês e todo início de ano. Os vencimentos mudam por norma e por feriado, e nenhuma lista pronta substitui a conferência na agenda oficial.
Planilha serve para controlar as obrigações?
Serve enquanto a carteira é pequena e uma pessoa só mexe nela. O problema aparece quando a lista do mês seguinte depende de alguém copiar as linhas à mão e quando ninguém sabe qual versão é a certa.
Texto informativo. As regras mudam com o tempo e de lugar para lugar: confirme com um profissional da área.