Multa por atraso do PGDAS-D e da DEFIS: o que mudou em 2026
Do blog do CONTABILIDADE, sistema para escritório de contabilidade da Fragasoft.
Desde 1º de janeiro de 2026, a multa por atraso do PGDAS-D começa a contar no dia seguinte ao fim do prazo de entrega, que é o dia 20 do mês seguinte. É de 2% ao mês-calendário ou fração sobre os tributos informados, limitada a 20%, com mínimo de R$ 50,00 por mês de referência. Antes, a contagem só começava no quarto mês do ano seguinte. Na prática, acabou a folga: um dia de atraso já gera multa.
O que mudou na multa do PGDAS-D?
A mudança veio com a Lei Complementar 214/2025, que alterou a Lei Complementar 123, e foi regulamentada pela Resolução CGSN 183/2025. O artigo 38-A da LC 123 já previa multa para quem deixasse de prestar as informações mensais no sistema de cálculo do Simples. O que mudou foi o momento em que ela começa a correr.
| Ponto | Como era | Como ficou em 2026 |
|---|---|---|
| Início da contagem | 1º dia do quarto mês do ano seguinte | Dia seguinte ao fim do prazo de entrega |
| Percentual | 2% ao mês-calendário ou fração | 2% ao mês-calendário ou fração |
| Limite | 20% | 20% |
| Mínimo | R$ 50,00 por mês de referência | R$ 50,00 por mês de referência |
| Informação incorreta ou omitida | R$ 20,00 por grupo de 10 | R$ 20,00 por grupo de 10 |
O portal do Simples Nacional deu um exemplo direto: a declaração de dezembro de 2025, com prazo em 20/01/2026, tem multa se for entregue a partir de 21/01.
Repare na expressão "ou fração". Um dia dentro do mês já conta como mês inteiro para o percentual.
E a DEFIS, como fica?
A declaração anual do Simples segue o artigo 38 da mesma lei. Segundo o portal do Simples Nacional e a notícia da Receita Federal de dezembro de 2025:
- multa de 2% ao mês-calendário ou fração sobre os tributos informados na declaração, ainda que integralmente pagos, limitada a 20%;
- R$ 100,00 para cada grupo de 10 informações incorretas ou omitidas;
- mínimo de R$ 200,00 pela entrega em atraso;
- prazo de entrega até 31 de março do ano seguinte.
A Receita informou ainda a redução de 50% para quem entrega espontaneamente depois do prazo, mas antes de qualquer procedimento de ofício.
Quanto dá a multa numa conta de exemplo?
Os números abaixo são inventados, só para mostrar a mecânica do PGDAS-D.
Exemplo 1. Empresa com R$ 2.000,00 de tributos informados no mês. A declaração é entregue 5 dias depois do prazo. Conta-se um mês (fração): 2% de R$ 2.000,00 = R$ 40,00. Como o mínimo é R$ 50,00 por mês de referência, vale o mínimo.
Exemplo 2. Empresa com R$ 9.000,00 de tributos informados. A declaração fica esquecida e é entregue no terceiro mês depois do prazo. São 3 meses: 6% de R$ 9.000,00 = R$ 540,00.
Exemplo 3. Três competências esquecidas de uma empresa com R$ 300,00 de tributos por mês. Em cada uma, 2% ao mês dá poucos reais, e vale o mínimo de R$ 50,00 por mês de referência: três declarações atrasadas, três mínimos.
O terceiro caso é o que mais pega escritório desprevenido: a empresa pequena, de pouco movimento, é justamente a que fica para depois e some da lista de prazos.
Quem paga a multa: o cliente ou o escritório?
A multa é lançada contra a empresa. A discussão sobre quem arca com ela é entre o cliente e o escritório, e depende de quem deu causa ao atraso.
Se o cliente mandou os documentos no dia 19 à noite, o atraso é dele. Se mandou no dia 5 e a declaração não saiu, o atraso é do escritório. O que decide a conversa é a prova: a data em que os documentos chegaram, a data em que a guia foi enviada, o recibo da transmissão.
Por isso vale ter no contrato o prazo para o cliente entregar o movimento e deixar anotado, mês a mês, quando ele cumpriu ou não. O texto sobre o cliente que não envia documentos trata desse combinado.
Como o escritório se protege?
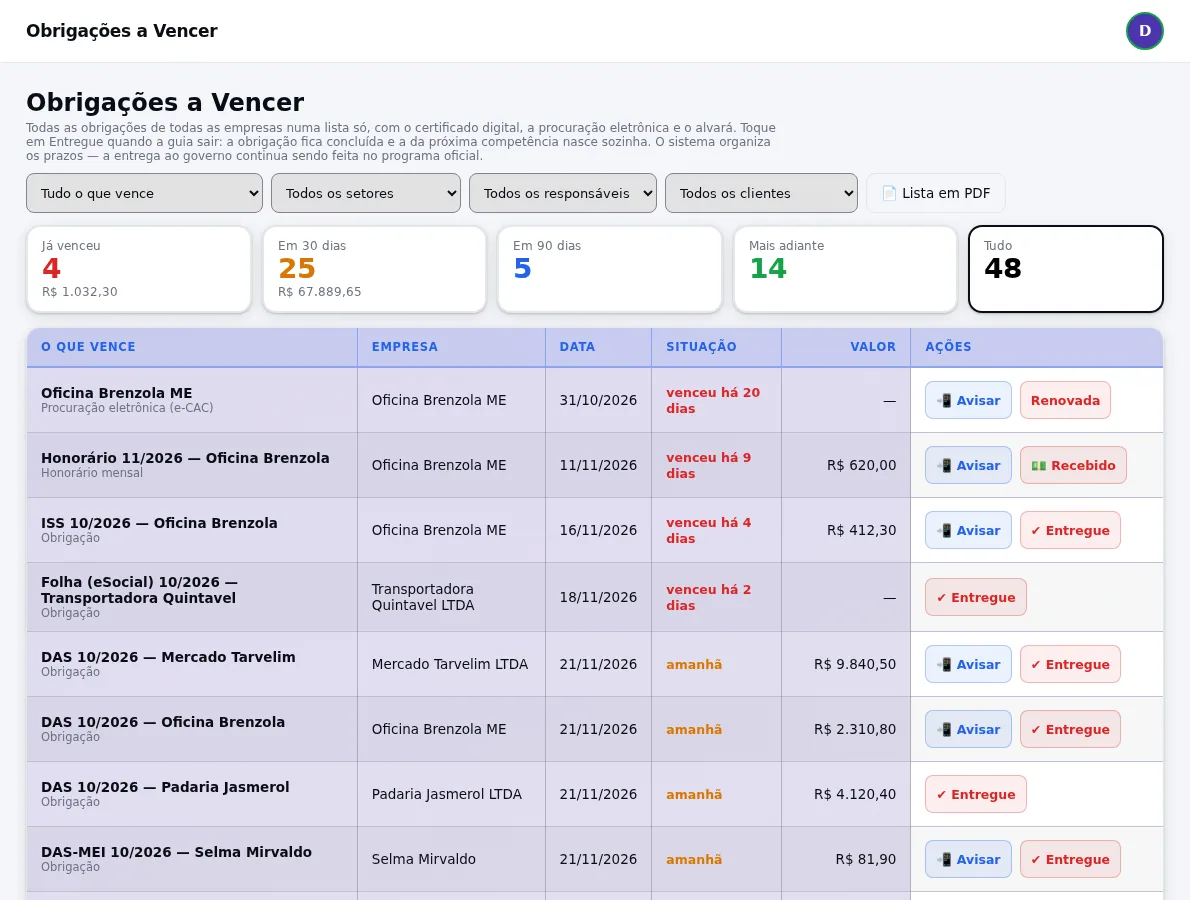
Com a contagem começando no dia 21, o controle do Simples tem de ser diário na semana do vencimento. Uma rotina possível:
- Até o dia 10: conferir quais empresas do Simples ainda não mandaram o faturamento do mês anterior e cobrar.
- Até o dia 15: apurar e transmitir as que já têm os dados. Deixar para o dia 20 só o que depende do cliente.
- Dia 18: listar as que faltam e ligar. Mensagem não basta nessa altura.
- Dia do vencimento: nenhuma linha do Simples pode estar pendente sem um motivo escrito.
- Dia seguinte: o que ficou para trás é entregue no mesmo dia, para a fração ser de um mês só e a entrega ser espontânea.
Três cuidados completam a rotina:
- Empresa de pouco movimento entra na lista. Se o mês veio sem receita, confira no manual do PGDAS-D como a apuração deve ser informada, em vez de simplesmente pular a competência.
- Feriado muda o dia. Quando o dia 20 não é dia útil, o prazo do Simples anda. Em novembro de 2026, por exemplo, a agenda divulgada trouxe o PGDAS-D no dia 23. Confira a agenda do mês em vez de confiar no "todo dia 20".
- Guarde o recibo. O número do recibo de transmissão é o que prova a data da entrega se a multa vier por engano.
O que dizer ao cliente do Simples?
Vale um comunicado curto, uma vez, explicando a regra nova em três frases: a declaração do Simples vence no dia 20; desde 2026 um dia de atraso já gera multa mínima de R$ 50,00 por mês; por isso o escritório precisa do faturamento até a data combinada. Cliente que entende o motivo do prazo cumpre melhor o prazo.
E para o escritório fica a lição da mudança: a multa que antes só aparecia meses depois agora nasce no dia seguinte. O controle que tolerava uma semana de atraso deixou de servir.
Perguntas frequentes
A multa do PGDAS-D vale mesmo se o DAS foi pago em dia?
A multa é pela falta ou pelo atraso das informações no sistema de cálculo, e não pelo pagamento. Na DEFIS, o portal do Simples Nacional diz expressamente que a multa incide ainda que o tributo esteja integralmente pago.
Qual é o valor mínimo da multa do PGDAS-D?
R$ 50,00 para cada mês de referência, conforme o artigo 38-A da Lei Complementar 123 e a notícia do portal do Simples Nacional sobre as novas regras.
Entregar com atraso, mas antes de ser intimado, reduz a multa?
Sim. A Receita Federal informou redução de 50% para quem entrega espontaneamente depois do prazo, antes de qualquer procedimento de ofício.
Qual é o prazo da DEFIS?
Até 31 de março do ano seguinte ao dos fatos geradores. O portal do Simples Nacional deu o exemplo da DEFIS de 2025, com prazo em 31/03/2026 e multa a partir de 1º/04/2026.
Texto informativo. As regras mudam com o tempo e de lugar para lugar: confirme com um profissional da área.